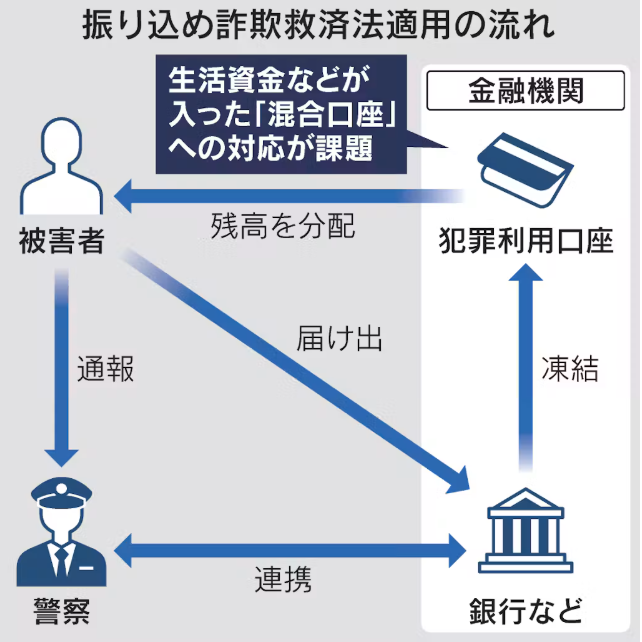
特殊詐欺やSNS型投資・ロマンス詐欺の被害額が過去最悪を更新し続ける中、被害者にお金が戻らない深刻な状況が続いています。2024年の被害総額は約1990億7000万円にのぼりますが、被害者に返還された金額は約59億1000万円と、全体の1割にも届いていません。
なぜ、これほどまでに被害者救済が停滞しているのでしょうか。その背景にある「現行法の限界」と「新たな犯罪手口」、そして政府が検討を始めた対策について分かりやすく解説します。
救済を阻む「混合口座」と「送金バイト」の罠
これまで被害金を返還する主な仕組みとして、2008年施行の「振り込め詐欺救済法」がありました。これは、犯罪に使われた疑いのある口座を金融機関が凍結し、残高を被害者に分配する制度です。
しかし近年、匿名・流動型犯罪グループ(いわゆる「トクリュウ」)が悪用する手口によって、この制度が機能しにくくなっています。
- SNSで募る「送金バイト」の横行 トクリュウは「即金」「報酬」などの言葉で若者らをSNSで募集し、自身の個人口座を犯罪収益の受け皿として使わせています。
- 現行法では凍結できない「混合口座」 振り込め詐欺救済法が凍結の対象としているのは、主に「犯罪専用」として使われる口座です。個人の生活用預金や企業の事業資金がもともと入っている口座に、後から犯罪収益が振り込まれた「混合口座」は原則として凍結できません。
- 金融機関が抱える訴訟リスク もし金融機関が誤って犯罪と無関係な正当な資金まで凍結してしまうと、口座の持ち主から訴訟を起こされるリスクがあります。そのため、金融機関側も迅速な凍結に踏み切れないのが実情です。
政府が検討する新たな救済制度と海外の事例
こうした現状を打破するため、政府の犯罪対策閣僚会議は緊急対策をまとめ、「混合口座の中にある犯罪収益だけを特定し、被害者に還付できる新たな制度」の検討を打ち出しました。
専門家からは、被害回復を目的とした口座凍結について、金融機関の法的責任を免除するなど、現場が迅速に動けるリスク軽減の仕組みづくりを求める声も上がっています。
また、政府は海外の先進的な救済制度も参考にしながら法整備を進める方針です。
| 国 | 被害者救済の仕組み |
| イギリス | 2024年より導入。金融機関に詐欺被害を申告することで、最大8万5000ポンド(約1600万円超)の被害相当額を金融機関が補償する。 |
| アメリカ | 裁判所が加害者に対して、有罪判決とあわせて被害金の返還を直接命じる制度を採用している。 |
まとめ
SNSの普及とともに手口が巧妙化・流動化する特殊詐欺に対し、2008年に作られた現行の救済制度は限界を迎えています。「混合口座」という法の抜け穴を塞ぎ、金融機関がためらわずに口座を凍結できる環境を整えることが、一人でも多くの被害者を救うための急務となっています。今後の法改正や制度設計の動向に注目が集まります。
Let’s redoing!
#詐欺被害 #貧困層 #マイノリティ #弱者 #人権 #年収 #障害者 #ビジネス #再スタート #挑戦 #言葉